

Plazo fijo: qué es, cómo funciona y qué tipos existen

¿Qué es un plazo fijo? Cómo funciona, qué tipos existen y con qué se compara
Para muchos argentinos, el plazo fijo es el primer acercamiento al mundo de las inversiones. Eso sucede porque es fácil de constituir, está disponible desde el home banking y no requiere conocimientos sobre el mercado financiero. Sin embargo, hay quienes lo renuevan todos los meses sin conocer en detalle cómo funciona, qué modalidades existen o en qué momento puede dejar de ser la alternativa más conveniente para sus ahorros.
En este artículo repasamos qué es un plazo fijo, cómo se constituye, cuáles son sus variantes y qué aspectos conviene tener en cuenta antes de elegirlo. El objetivo no es calcular rendimientos ni comparar las ofertas de los bancos, sino entender qué implica contratar este instrumento y qué condiciones estás aceptando al hacerlo. ¡Seguí leyendo!
Qué es un plazo fijo
Un plazo fijo es un depósito que hacés en un banco por un monto y un plazo determinados, a cambio de un interés que se pacta en el momento de constituirlo. Durante ese plazo el dinero queda inmovilizado y, al vencimiento, el banco te devuelve el capital más los intereses.
La lógica detrás es la del negocio bancario: el banco toma tu dinero, lo presta a otros clientes a una tasa mayor y se queda con la diferencia. A cambio de prestarle tus pesos por un tiempo, te paga una tasa de interés conocida de antemano.
Los plazos fijos están regulados por el Banco Central, que define los plazos mínimos, las modalidades permitidas y las condiciones generales. Además, los depósitos en el sistema financiero argentino cuentan con un régimen de garantía que cubre hasta un monto determinado por persona y por entidad, cuyo valor se actualiza periódicamente.
Cómo funciona, paso a paso
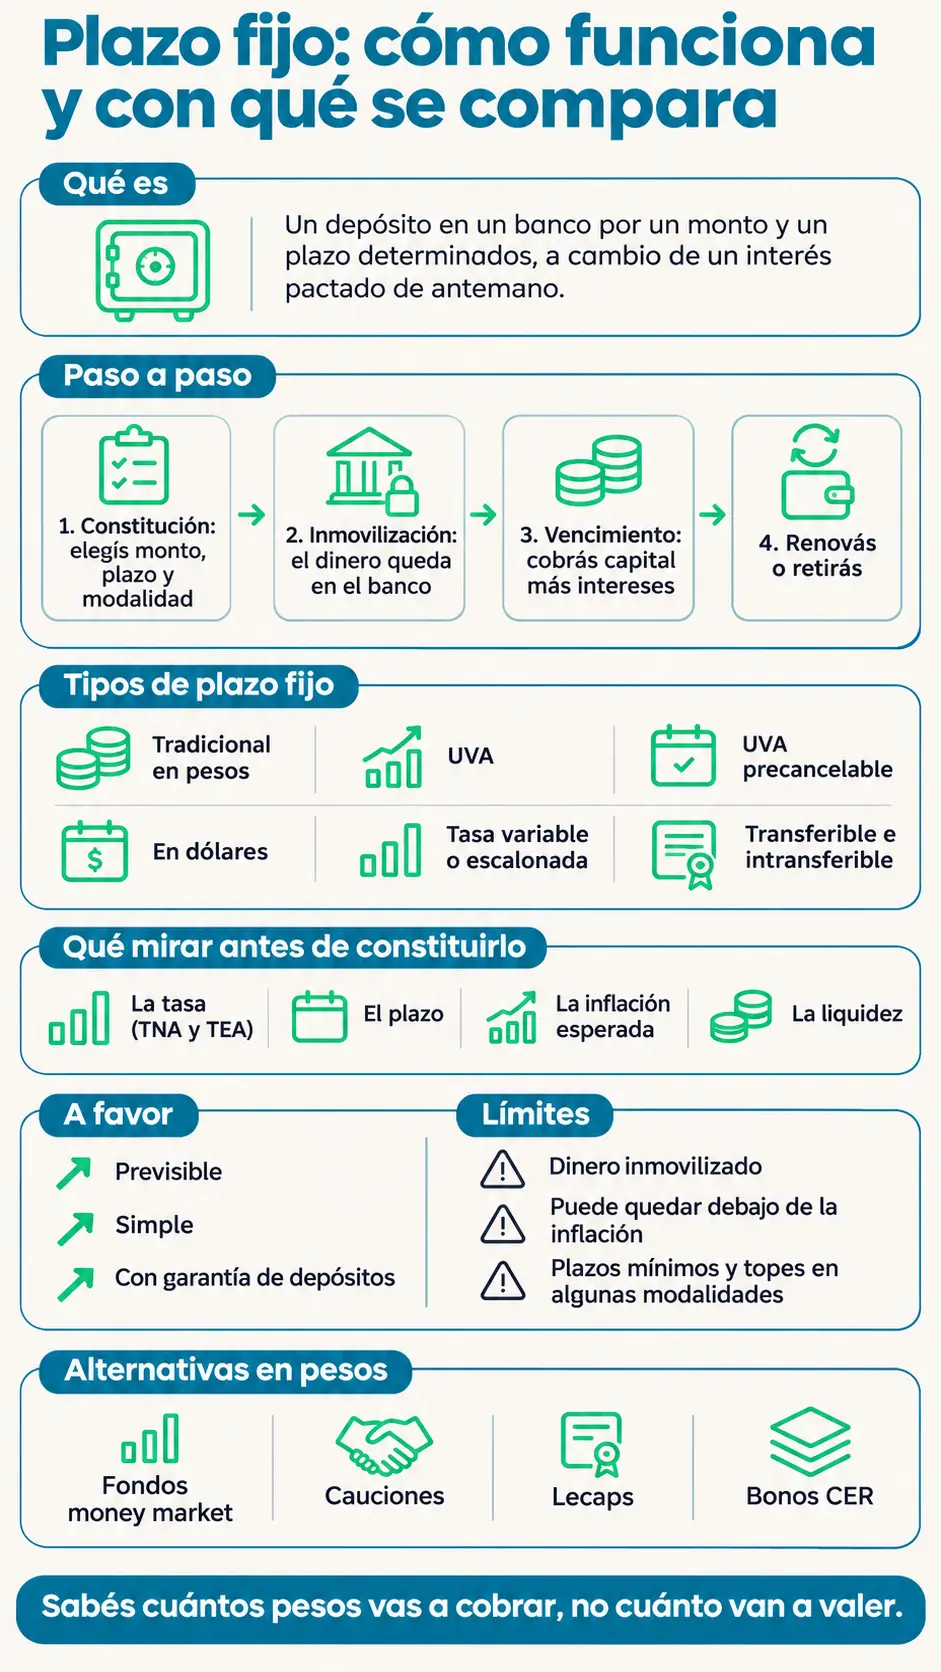
El funcionamiento de un plazo fijo puede dividirse en cuatro etapas, desde el momento en que lo constituís hasta lo que sucede cuando llega la fecha de vencimiento.
La primera es la constitución. En esta instancia, elegís cuánto dinero querés invertir, durante cuánto tiempo y bajo qué modalidad. El banco te informa la tasa de interés que se aplicará durante ese período. En el plazo fijo tradicional, el mínimo es de 30 días, aunque también podés optar por plazos más extensos.
Después comienza la etapa de inmovilización. Mientras el plazo fijo está vigente, no podés retirar el dinero ni utilizarlo, excepto si contrataste una modalidad precancelable. En ese caso, podés acceder a los fondos antes del vencimiento, siempre que se cumplan las condiciones establecidas.
La tercera etapa llega con el vencimiento. En esa fecha, el banco deposita en tu cuenta el capital inicial junto con los intereses generados durante el período de inversión.
Por último, tenés que decidir qué hacer con ese dinero. Podés dejarlo disponible en tu cuenta o establecer una renovación automática, que puede incluir únicamente el capital o también los intereses obtenidos. Si elegís renovar ambos, el siguiente período comienza con un monto mayor y los intereses se calculan sobre ese nuevo capital. Es el funcionamiento del interés compuesto aplicado al plazo fijo.
Tipos de plazo fijo
No hay un solo plazo fijo. Las modalidades más habituales en Argentina son estas.
Tradicional en pesos: tasa fija pactada al inicio, plazo mínimo de 30 días, capital e intereses al vencimiento. Es el más común.
UVA: el capital se expresa en Unidades de Valor Adquisitivo, que se actualizan según el CER, es decir, siguiendo la inflación. Paga además una tasa pequeña sobre el capital actualizado. Tiene un plazo mínimo mayor que el tradicional, de 90 días, que el BCRA ha modificado en distintos momentos.
UVA precancelable: misma lógica que el UVA, pero con la opción de retirar el dinero antes del vencimiento, una vez transcurrido un plazo mínimo. Si precancelás, la actualización por inflación se reemplaza por una tasa menor.
En dólares: depósito en moneda extranjera, con una tasa que suele ser mucho más baja que la de los plazos fijos en pesos. Sirve para quien quiere mantener dólares en el banco con algún rendimiento.
Con tasa variable o escalonada: modalidades en las que la tasa se ajusta según una referencia o aumenta con el plazo. Son menos frecuentes y cada banco define las suyas.
Transferible e intransferible: el transferible se instrumenta en un certificado que puede endosarse a otra persona; el intransferible es el habitual en home banking.
Las condiciones puntuales de cada modalidad, como montos mínimos y máximos, plazos de preaviso o disponibilidad, dependen de cada banco y de la normativa vigente.
Lo que hay que mirar antes de constituirlo
Lo primero es la tasa, pero no cualquier tasa. Los bancos informan una tasa nominal anual y una tasa efectiva anual, y la diferencia entre ambas importa si pensás renovar. Lo explicamos en nuestra guía sobre TNA y TEA.
Lo segundo es el plazo. Un plazo más largo suele implicar menos flexibilidad, y en un contexto en el que las tasas cambian, también implica apostar a que la tasa de hoy va a seguir siendo atractiva mañana.
Lo tercero es la inflación esperada. Un plazo fijo tradicional te dice cuántos pesos vas a cobrar, pero no cuánto van a valer esos pesos. Si la inflación del período supera la tasa, el rendimiento real es negativo aunque el saldo haya crecido.
Lo cuarto es la liquidez. Si hay alguna chance de que necesites el dinero antes del vencimiento, conviene elegir un plazo corto o una modalidad precancelable, o directamente otro instrumento.
Si querés calcular cuánto vas a cobrar en un caso concreto, nuestra nota sobre el rendimiento del plazo fijo explica la cuenta paso a paso.
Ventajas y límites del plazo fijo
A favor, el plazo fijo tiene tres cosas difíciles de discutir: es previsible, porque sabés de antemano cuánto vas a cobrar; es simple, porque se hace en minutos desde el home banking; y está cubierto por el régimen de garantía de los depósitos dentro de los límites vigentes.
En contra, también tiene tres. Es ilíquido: salvo en las modalidades precancelables, el dinero queda inmovilizado hasta el vencimiento. Su rendimiento puede quedar por debajo de la inflación, y en períodos de inflación alta eso ha pasado con frecuencia. Y algunas modalidades, como el UVA, tienen plazos mínimos largos o topes de monto que limitan su uso.
Ninguno de esos límites convierte al plazo fijo en una mala herramienta. Solo definen para qué sirve: pesos que no vas a necesitar en el corto plazo y a los que querés darles un rendimiento conocido sin seguir el mercado.
Plazo fijo frente a otras alternativas en pesos
Desde una cuenta comitente se accede a instrumentos que compiten directamente con el plazo fijo para el mismo tipo de dinero.
Los fondos comunes de inversión de money market permiten entrar y salir en el día, sin plazo mínimo. No fijan una tasa, pero resuelven el problema de la liquidez. Comparamos ambos en plazo fijo o fondo común de inversión, y podés ver cómo invertir en fondos comunes de inversión en Alfy.
Las cauciones bursátiles son colocaciones de muy corto plazo, desde un día, garantizadas por el mercado. Para quien quiere un plazo fijo de pocos días, son la alternativa natural. Podés ver cómo invertir en cauciones desde tu cuenta.
Las Lecaps son letras del Tesoro a tasa fija que capitalizan intereses, con plazos comparables a los de un plazo fijo y cotización diaria. Las explicamos en nuestra guía de Lecaps, y desde tu cuenta podés invertir en letras del Tesoro.
Y si lo que buscás es protegerte de la inflación, la comparación relevante es entre el plazo fijo UVA y los bonos que ajustan por CER. Lo desarrollamos en plazo fijo UVA vs bonos CER.
Preguntas frecuentes sobre plazo fijo
¿Se puede retirar el dinero antes del vencimiento?
En el plazo fijo tradicional, no. En las modalidades precancelables, sí, una vez transcurrido el plazo mínimo que establece la normativa y con la penalidad en la tasa que fije el banco.
¿Qué pasa si el banco quiebra?
Los depósitos están cubiertos por el régimen de garantía de los depósitos hasta un monto por persona y por entidad que se actualiza periódicamente. Por encima de ese monto, el ahorrista queda como acreedor del banco.
¿Cuál es el plazo mínimo?
Para el plazo fijo tradicional en pesos, 30 días. Para el plazo fijo UVA, 90 días. Los define el BCRA, que los ha modificado en varias oportunidades.
¿Los intereses del plazo fijo pagan impuestos?
El tratamiento impositivo depende del tipo de depósito, del tipo de contribuyente y de la normativa vigente, que cambia con frecuencia. Consultá con un contador y revisá nuestra nota sobre Impuesto a las Ganancias e inversiones.
¿Plazo fijo o Lecaps?
Dependen de lo mismo (tasa en pesos a un plazo conocido), pero las Lecaps cotizan en el mercado, se pueden vender antes del vencimiento y no tienen garantía de depósitos. La comparación completa está en nuestra guía de Lecaps.
Conclusión
Al constituir un plazo fijo, sabés de antemano cuántos pesos vas a recibir al vencimiento. Sin embargo, eso no garantiza que mantengan el mismo poder adquisitivo durante el período de inversión. Por eso, antes de elegirlo, conviene preguntarse no únicamente cuánto vas a cobrar, sino también qué valor tendrán esos pesos cuando vuelvan a estar disponibles.
Conocer sus distintas modalidades y entender sus limitaciones permite evaluar si es una herramienta adecuada para una parte de tus ahorros. Para otros objetivos, también existen alternativas dentro del mercado de capitales que pueden resultar interesantes.
Si querés analizar cómo se compara el plazo fijo con instrumentos como las cauciones, los fondos o las letras del Tesoro, en la plataforma de inversiones online de Alfy podés explorar estas alternativas con el acompañamiento de asesores registrados ante la CNV, a través de tu cuenta comitente.
Nota: este artículo tiene fines informativos y no constituye una recomendación de inversión. Las condiciones de los plazos fijos dependen de cada entidad y de la normativa del BCRA, que puede cambiar. Revisá la información vigente antes de operar.
¿Querés empezar a invertir? Abrí tu cuenta 100% online, sólo con tu DNI.
Abrí tu cuentaSeguí leyendo
-
 General
-
 General
-
 General