

¿Qué son los BONCER? Guía de los bonos que ajustan por inflación

Un bono en pesos a tasa fija puede darte una ganancia nominal y, aun así, hacerte perder poder adquisitivo si la inflación termina siendo mayor que el rendimiento que obtuviste.
Los BONCER apuntan a reducir ese riesgo con otro mecanismo. En lugar de dejar fijo el capital nominal, lo actualizan según el Coeficiente de Estabilización de Referencia, más conocido como CER.
La idea parece simple, pero para entender cómo funcionan de verdad hay que tener en cuenta varios factores. Desde el rezago del índice, el precio al que comprás el bono, la tasa real que exige el mercado, hasta la posibilidad de que la cotización se mueva antes del vencimiento.
Si querés entender cómo funcionan los bonos CER antes de sumarlos a tu cartera, te invitamos a seguir leyendo este artículo.
Qué es el CER
CER son las siglas de Coeficiente de Estabilización de Referencia.
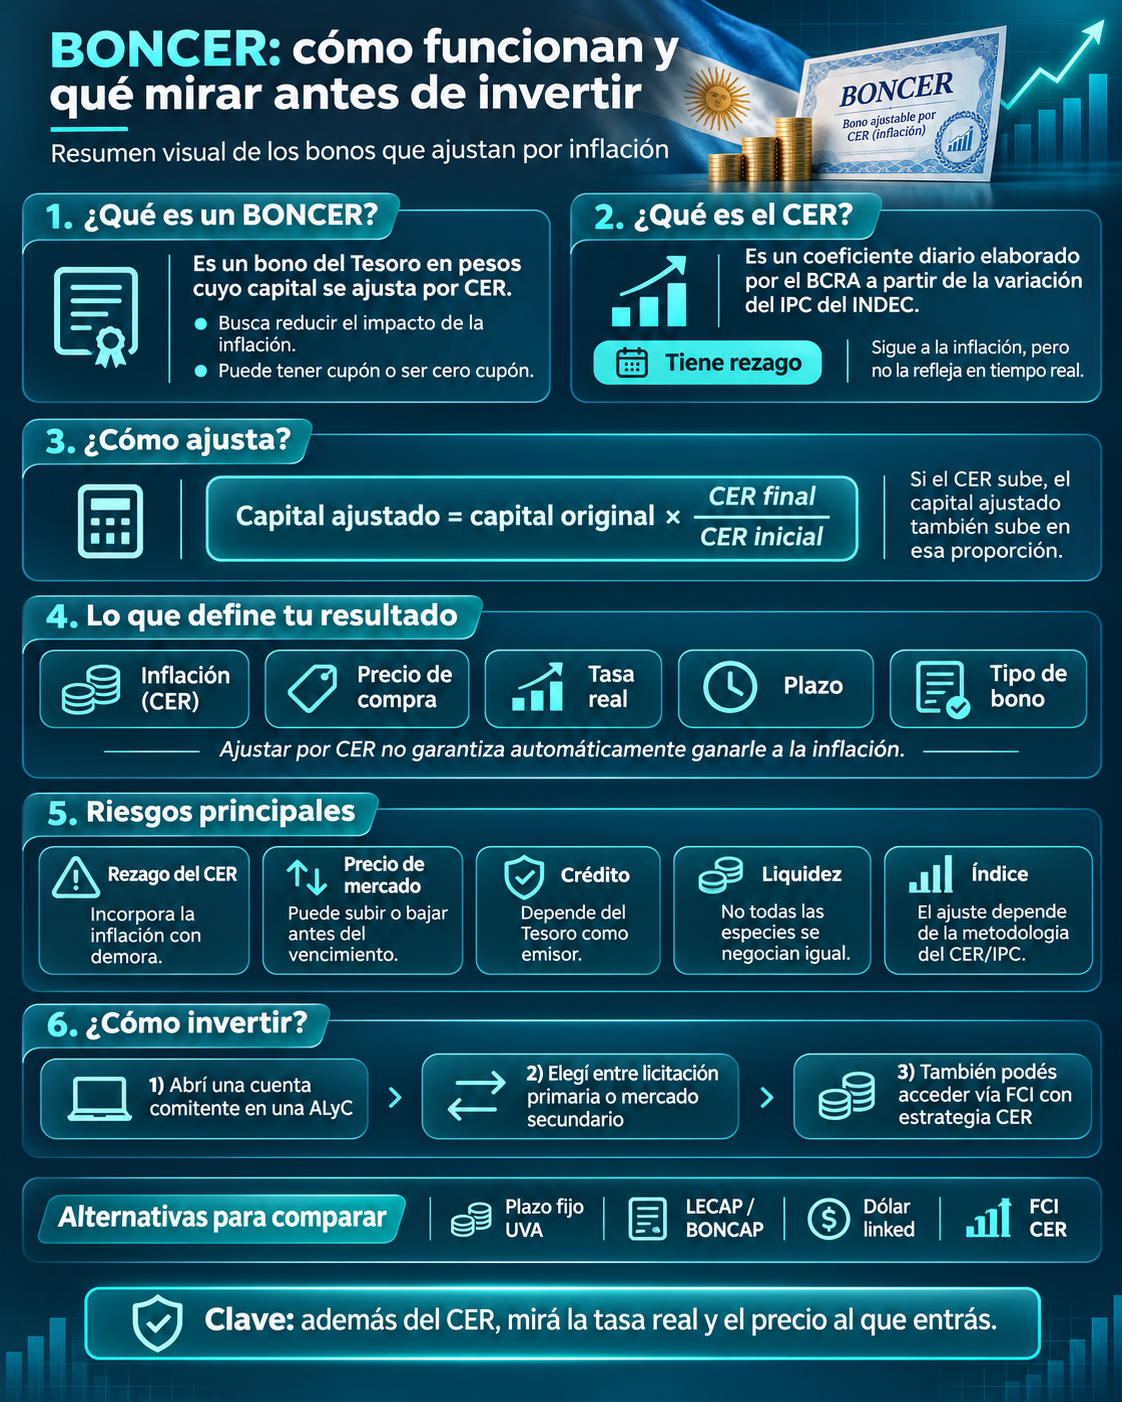
Es un indicador diario elaborado por el Banco Central sobre la base de la variación mensual del Índice de Precios al Consumidor (IPC) publicado por el INDEC.
El CER distribuye diariamente esa variación mensual, por lo que cada fecha tiene asociado un valor específico.
Eso permite comparar el coeficiente correspondiente a dos momentos diferentes y calcular cuánto se modificó el índice entre esas fechas.
Hay un aspecto importante para entender su funcionamiento: el CER no refleja la inflación del mismo día en que se publica.
El IPC correspondiente a un mes se conoce posteriormente y, a partir de esa información, el BCRA calcula la evolución diaria del coeficiente para los períodos siguientes.
Por ejemplo, para los días comprendidos entre el 16 y el último día de cada mes se utiliza la variación del IPC del mes anterior. Para los primeros quince días del mes se utiliza información correspondiente a períodos anteriores.
Por eso se dice que el CER sigue a la inflación con rezago.
No se trata de un error del sistema, sino de una consecuencia del mecanismo: primero se mide y publica la inflación y luego esa información se incorpora al coeficiente.
Qué es un BONCER
BONCER es la denominación habitual de los Bonos del Tesoro Nacional en pesos ajustados por CER.
Son títulos de deuda emitidos por el Tesoro Nacional cuya principal característica es que el capital se actualiza utilizando el Coeficiente de Estabilización de Referencia.
En términos generales, si el CER aumenta durante la vida del bono, el capital ajustado también aumenta.
Sin embargo, no todos los BONCER tienen exactamente la misma estructura.
Algunas emisiones pagan intereses periódicos calculados sobre el capital ajustado. Otras son bonos cero cupón, lo que significa que no realizan pagos periódicos de intereses y concentran el flujo al vencimiento.
Por ejemplo, en 2026 el Tesoro mantuvo en circulación BONCER cero cupón como el TZXD6, con vencimiento el 15 de diciembre de 2026, y el TZXM7, con vencimiento el 31 de marzo de 2027.
También existen BONCER de otras estructuras. Por ejemplo, el TX26 fue emitido con un cupón del 2% y amortizaciones parciales, además del ajuste de capital por CER.
Esto es importante porque “BONCER” describe una familia de bonos ajustables por CER, no una única estructura de pagos.
El ajuste por CER tampoco es exclusivo del Tesoro Nacional. Otros instrumentos financieros pueden utilizar el mismo coeficiente. En este artículo, sin embargo, nos concentramos en los bonos soberanos emitidos por el Tesoro.
Cómo funciona el ajuste por CER
Supongamos que tenés un bono cuyo capital se ajusta por CER.
Para determinar cuánto se actualizó ese capital se compara un CER de referencia inicial con el CER correspondiente a la fecha prevista en las condiciones de emisión.
Si el coeficiente aumentó, el capital ajustado también lo hace en esa proporción.
La fórmula conceptual puede expresarse así:
Capital ajustado = capital original × CER final / CER inicial
Sin embargo, cada bono establece con precisión qué fechas de CER deben utilizarse.
Por ejemplo, algunas emisiones toman como referencia el CER correspondiente a los diez días hábiles anteriores a determinadas fechas de emisión, pago o amortización. Por eso, para conocer exactamente cómo ajusta un BONCER hay que revisar las condiciones específicas de ese título.
Si el bono además paga intereses, esos intereses pueden calcularse sobre el capital actualizado según lo establecido en la documentación de la emisión.
Hasta acá, el mecanismo parece bastante directo.
La diferencia aparece cuando comprás un BONCER en el mercado secundario.
Ahí no necesariamente pagás el valor técnico del bono. Pagás el precio que determine el mercado en ese momento, y ese precio incorpora expectativas sobre inflación, tasas reales, riesgo del emisor, liquidez y tiempo hasta el vencimiento.
Tasa real: el concepto clave de los BONCER
Cuando analizás un bono CER no alcanza con mirar cuánto va a aumentar el CER.
También importa el precio al que comprás el título.
El mercado puede cotizar un BONCER a un nivel que implique un rendimiento adicional al ajuste por inflación o, por el contrario, un rendimiento real negativo.
A esa diferencia respecto del ajuste por CER se la suele expresar mediante una tasa real.
Si comprás el bono a un precio que implica una tasa real positiva y lo mantenés bajo las condiciones consideradas en el cálculo, el rendimiento esperado se ubica por encima del ajuste por CER.
Si el precio implica una tasa real negativa, estás aceptando un rendimiento inferior al que resultaría de aplicar únicamente el ajuste del índice sobre el valor teórico correspondiente.
Por eso, la pregunta relevante no es solamente:
“¿Este bono ajusta por inflación?”
También deberías preguntarte:
“¿A qué tasa real lo estoy comprando?”
La TIR de los bonos CER suele analizarse en términos reales y es uno de los datos que permite comparar títulos con diferentes precios, flujos y vencimientos.
Hay que tener presente, además, que esa TIR supone determinadas condiciones, entre ellas mantener el instrumento de acuerdo con los flujos previstos. Si vendés antes del vencimiento, el resultado final dependerá del precio de mercado de ese momento.
Riesgos de invertir en BONCER
Que un bono ajuste por CER no significa que esté libre de riesgo.
Riesgo por el rezago del CER
El CER refleja variaciones del IPC ya conocidas y las distribuye diariamente según su metodología.
Eso implica que, cuando la inflación cambia rápidamente, puede existir una diferencia temporal entre la inflación que se está produciendo y la que está incorporando el coeficiente.
Si la inflación se acelera, el CER tarda en incorporar completamente ese cambio. Si se desacelera, sucede el efecto contrario.
Riesgo de precio
Los BONCER cotizan en el mercado y sus precios pueden subir o bajar.
Uno de los factores que más influye es la tasa real que exige el mercado.
Si los inversores pasan a exigir una tasa real mayor, el precio de los bonos existentes tiende a bajar para adecuar su rendimiento a las nuevas condiciones.
Si necesitás vender antes del vencimiento, podrías recibir menos de lo que pagaste aunque el CER haya aumentado durante ese período.
En general, cuanto mayor es el plazo restante del bono, mayor puede ser su sensibilidad ante cambios en las tasas reales.
Riesgo de crédito
Un BONCER es deuda emitida por el Tesoro Nacional.
Por lo tanto, existe riesgo de crédito: el emisor podría modificar las condiciones originales, realizar una conversión o reestructuración, o no cumplir con los pagos en los términos inicialmente previstos.
El ajuste por CER protege frente a una variable determinada —la inflación medida por el índice—, pero no elimina el riesgo del emisor.
Riesgo de liquidez
No todos los BONCER tienen el mismo volumen de negociación.
Algunas especies cuentan con un mercado secundario activo, mientras que otras pueden negociarse menos.
Cuando la liquidez es baja, puede existir una diferencia mayor entre el precio comprador y vendedor, y puede resultar más difícil salir de una posición al precio esperado.
Riesgo vinculado al índice
El ajuste depende del CER y, por extensión, de la metodología utilizada para calcular el IPC y el propio coeficiente.
Un cambio metodológico o regulatorio podría afectar la manera en que se determina el ajuste.
No es necesariamente el riesgo principal de estos instrumentos, pero forma parte de las variables que hay que considerar.
BONCER frente a otras formas de protegerse de la inflación
Hay varias herramientas para intentar preservar el poder adquisitivo de los pesos, y no todas funcionan igual.
- Plazo fijo UVA: también se vincula con la inflación, pero es un depósito bancario, no un título que cotiza todos los días en el mercado. Si te interesa, podés repasar las diferencias en nuestra guía de plazo fijo UVA vs. bonos CER.
- LECAP y BONCAP: son instrumentos capitalizables en pesos que no ajustan directamente por CER. Su rendimiento nominal depende de la tasa y del precio de compra, así que si la inflación lo supera, el resultado real puede ser negativo. Podés ver cómo funcionan en nuestra guía de Lecaps.
- Instrumentos dólar linked: su rendimiento se define según la evolución del tipo de cambio oficial, no del IPC. Cubren riesgos distintos. También lo explicamos en qué es el dólar linked.
- Fondos comunes de inversión CER: invierten en una cartera de instrumentos vinculados al CER y te permiten delegar en un administrador profesional la selección y gestión de los títulos, a cambio de las comisiones que cobra el fondo. En Alfy, el fondo Allaria Renta Fija CER sigue una estrategia ligada a este tipo de activos.
No hay una alternativa que sea siempre mejor que las demás; cada una responde a riesgos, horizontes y escenarios distintos.
Cómo invertir en BONCER desde Argentina
Los BONCER pueden adquirirse de dos maneras principales.
La primera es participar de una licitación primaria cuando el Tesoro emite un nuevo bono o reabre uno existente.
En esas operaciones se publican previamente las condiciones de la licitación y las órdenes se cursan a través de agentes habilitados.
La segunda posibilidad es comprarlos en el mercado secundario.
Una vez emitidos y habilitados para negociación, los BONCER pueden comprarse o venderse durante las ruedas de mercado, al precio disponible en ese momento.
En ambos casos necesitás una cuenta comitente abierta en una ALyC.
Si preferís no seleccionar un bono puntual, también podés acceder a esta clase de activos mediante un fondo común de inversión con estrategia CER.
Si querés armar tu propia posición, la sección de bonos de Alfy reúne la información operativa de los instrumentos disponibles.
Preguntas frecuentes sobre BONCER
¿Un BONCER garantiza ganarle a la inflación?
No.
Un BONCER ajusta su capital de acuerdo con el CER según las condiciones previstas en su emisión, pero el resultado final de tu inversión también depende del precio al que compraste, de la tasa real implícita, de los flujos del bono y del precio al que eventualmente lo vendas.
Si comprás en el mercado secundario a una tasa real negativa, por ejemplo, el ajuste por CER no implica automáticamente que tu rendimiento vaya a superar la inflación.
Por eso, que un bono “ajuste por CER” y que una inversión “le gane a la inflación” no significan exactamente lo mismo.
¿Cuándo se publica el CER?
El BCRA calcula y publica valores diarios del CER.
El coeficiente se construye a partir de la variación mensual del IPC publicada por el INDEC y la distribuye diariamente según la metodología vigente.
Por eso existe un rezago entre la inflación que se registra en la economía y su incorporación al CER.
¿Qué pasa si hay deflación?
El CER se calcula a partir de las variaciones del IPC.
Si el índice utilizado para el cálculo registrara una variación negativa, el mecanismo de actualización podría reflejar también esa caída de acuerdo con la metodología vigente.
Es un escenario poco habitual en la historia reciente argentina, pero conceptualmente el coeficiente no es una tasa mínima garantizada.
¿Los BONCER pagan cupón?
Depende de la emisión.
Existen BONCER que pagan intereses periódicos sobre capital ajustado y otros que son cero cupón.
Por ejemplo, el TX26 fue estructurado con una tasa del 2% y amortizaciones parciales, mientras que títulos como el TZXD6 y el TZXM7 fueron emitidos como bonos cero cupón con ajuste por CER.
Por eso siempre conviene revisar las condiciones particulares del título antes de invertir.
¿Qué significa que un BONCER sea cero cupón?
Significa que no realiza pagos periódicos de intereses durante su vida.
El valor se va actualizando de acuerdo con las condiciones del instrumento y el pago se concentra en el vencimiento.
Esto no significa que el bono no tenga rendimiento: significa que no distribuye ese rendimiento mediante cupones intermedios.
¿Cómo tributan?
El tratamiento impositivo depende del instrumento, del tipo de inversor y de la normativa vigente.
Antes de tomar una decisión basada en cuestiones fiscales, conviene consultar con un contador o asesor tributario y revisar nuestra nota sobre Impuesto a las Ganancias e inversiones.
Conclusión
Un BONCER es un bono del Tesoro cuyo capital se actualiza según el CER, un coeficiente que se elabora a partir de la evolución del IPC.
Eso reduce la exposición al riesgo de que una tasa fija quede muy por debajo de la inflación, pero no garantiza de manera automática un rendimiento real positivo. El precio de compra, la tasa real, el plazo, la estructura de pagos, el riesgo del emisor y la posibilidad de vender antes del vencimiento también influyen en el resultado.
Por eso, antes de comprar un BONCER no alcanza con fijarse si "ajusta por inflación". Conviene analizar a qué tasa real estás entrando y qué características tiene esa emisión en particular.
Si querés operar bonos CER o acceder a un fondo con estrategia CER, en la plataforma de inversiones online de Alfy podés hacerlo con el acompañamiento de asesores registrados ante la CNV, de acuerdo con tu perfil de inversor.
Nota: este artículo tiene fines informativos y no constituye una recomendación de inversión. Las condiciones de cada emisión surgen de su documentación oficial y pueden variar. Revisá la información vigente antes de operar.
¿Querés empezar a invertir? Abrí tu cuenta 100% online, sólo con tu DNI.
Abrí tu cuentaSeguí leyendo
-
Bonos
-
 Bonos
-
 Bonos