

Drawdown: qué es, cómo se calcula y cómo limitar las caídas de tu cartera

Dos inversiones pueden cerrar el año con exactamente el mismo resultado y haber hecho recorridos muy distintos. Una quizás subió de manera bastante pareja, la otra pudo haber sufrido una caída profunda a mitad de camino y recuperarse recién sobre el final. Si mirás solo el rendimiento final, parecen iguales. Si mirás el drawdown, la historia cambia.
El drawdown mide las caídas que atravesó una inversión desde sus máximos anteriores y permite entender cuánta pérdida temporal tuvo que soportar el inversor durante el recorrido. Por eso es una métrica muy útil para evaluar el riesgo de una cartera, un fondo o una estrategia de inversión.
Si te interesa aprender más sobre el drawdown, te invitamos a seguir leyendo este artículo.
Qué es el drawdown
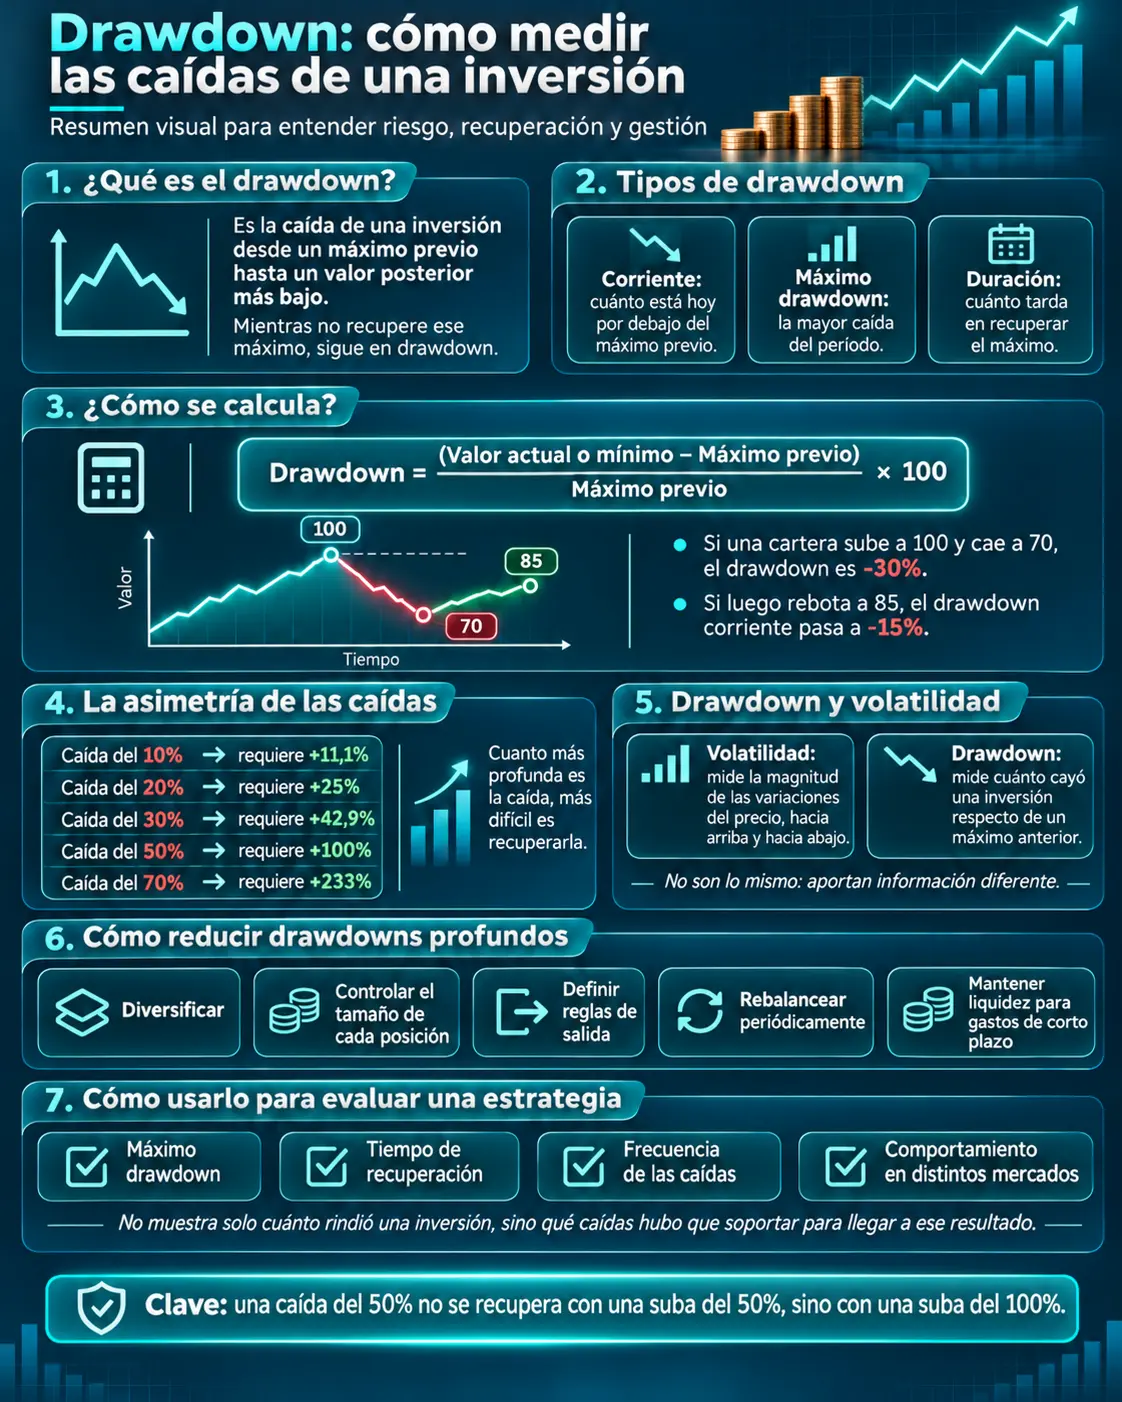
El drawdown es la caída de una inversión desde un máximo previo hasta un valor posterior más bajo, expresada generalmente como porcentaje.
Mientras la inversión permanece por debajo de ese máximo, se dice que está en drawdown. Cuando recupera o supera ese nivel, el período de drawdown termina.
Hay varias formas de analizarlo.
El drawdown corriente indica cuánto se encuentra actualmente una inversión por debajo de su máximo previo.
El máximo drawdown —o maximum drawdown— representa la mayor caída desde un máximo hasta el mínimo posterior registrada durante un período determinado.
Y la duración del drawdown mide cuánto tiempo permanece la inversión por debajo de su máximo anterior hasta recuperarlo.
Esta última dimensión también es importante. Dos inversiones pueden haber sufrido una caída del 20%, pero si una recuperó su máximo en tres meses y la otra tardó tres años, la experiencia del inversor fue muy diferente.
Cómo se calcula el drawdown
La fórmula básica es:
Drawdown = (Valor actual o mínimo − Máximo previo) / Máximo previo × 100
Como normalmente el resultado es negativo, muchas veces se expresa simplemente como el porcentaje de caída.
Supongamos que una cartera alcanzó un valor de 100 y posteriormente cayó hasta 70.
La caída fue de 30 sobre un máximo de 100:
Drawdown = (70 − 100) / 100 = -30%
El drawdown fue, por lo tanto, del 30%.
Si después la cartera se recupera hasta 85, sigue estando un 15% por debajo de su máximo anterior. Su drawdown corriente es del 15%, aunque el máximo drawdown registrado durante ese episodio haya sido del 30%.
Cuando finalmente vuelve a 100 y alcanza nuevamente el máximo anterior, ese período de drawdown se considera recuperado.
Cómo se calcula en una cartera con varios activos
En una cartera no hace falta calcular el drawdown de cada activo para conocer el de la inversión total.
Se utiliza el valor agregado de la cartera y se analiza cómo evoluciona respecto de sus máximos anteriores.
Esto puede producir resultados muy diferentes de los que observás en cada posición individual.
Una acción, por ejemplo, puede estar un 40% por debajo de su máximo mientras que el valor total de la cartera haya caído mucho menos porque otros activos tuvieron un comportamiento diferente.
Ese es uno de los objetivos de diversificar: reducir la dependencia de una sola posición o fuente de riesgo.
La diversificación no elimina las caídas ni garantiza que todos los activos se comporten de manera diferente en una crisis, pero puede ayudar a reducir el impacto que tiene una posición individual sobre el conjunto de la cartera.
La asimetría de las caídas
Este es uno de los conceptos más importantes para entender por qué los drawdowns profundos pueden ser difíciles de recuperar.
Las pérdidas y las ganancias porcentuales no son simétricas.
Si una inversión cae un 10%, no alcanza con que después suba un 10% para volver al punto de partida, porque esa recuperación se calcula sobre un capital menor.
Por ejemplo:
- Caída del 10%: requiere una suba de aproximadamente 11,1% para recuperar.
- Caída del 20%: requiere una suba del 25%.
- Caída del 30%: requiere una suba de aproximadamente 42,9%.
- Caída del 50%: requiere una suba del 100%.
- Caída del 70%: requiere una suba de aproximadamente 233%.
El efecto se vuelve cada vez más significativo a medida que aumenta la pérdida.
Si empezaste con $100 y perdiste el 50%, te quedan $50. Para volver a $100 necesitás ganar otros $50, pero esos $50 representan ahora una suba del 100% sobre el capital restante.
Por eso, controlar el tamaño de las pérdidas puede ser tan importante como buscar buenos rendimientos.
Drawdown y volatilidad no son lo mismo
Es habitual relacionar drawdown y volatilidad, pero son métricas distintas.
La volatilidad mide la magnitud de las variaciones del precio o de los rendimientos durante un período, tanto hacia arriba como hacia abajo.
El drawdown, en cambio, observa específicamente cuánto cayó una inversión respecto de un máximo anterior.
Un activo puede tener movimientos frecuentes pero relativamente pequeños y registrar una volatilidad considerable sin atravesar un drawdown extremadamente profundo.
Otro activo podría mantenerse estable durante mucho tiempo y sufrir posteriormente una caída fuerte que genere un drawdown importante.
Por eso, las dos métricas aportan información diferente.
Indicadores como el índice VIX reflejan la volatilidad esperada por el mercado para el S&P 500 a partir de los precios de las opciones. Pueden servir como referencia sobre el nivel de incertidumbre o volatilidad implícita del mercado, pero no indican cuál será el drawdown futuro de una inversión determinada.
Cómo reducir el riesgo de drawdowns profundos
No existe una estrategia capaz de eliminar completamente los drawdowns sin introducir otros riesgos o costos.
Lo que sí se puede hacer es estructurar una cartera para intentar reducir la magnitud de las caídas o evitar que una sola posición tenga un impacto desproporcionado.
Diversificar la cartera
La primera herramienta es la diversificación.
Combinar activos con diferentes fuentes de riesgo puede reducir la dependencia del desempeño de una única inversión.
Esto no significa que siempre haya activos que suban cuando otros bajan. Durante períodos de estrés financiero, las correlaciones incluso pueden aumentar.
Pero una cartera correctamente diversificada puede ser menos vulnerable al deterioro específico de una empresa, un sector o una clase de activo.
Controlar el tamaño de cada posición
La segunda herramienta es decidir cuánto pesa cada inversión dentro de la cartera.
Una posición que representa el 5% de una cartera tiene un impacto máximo muy diferente de una que representa el 50%.
Incluso una buena inversión puede convertirse en una fuente importante de riesgo si ocupa una proporción excesiva del patrimonio.
Por eso, el tamaño de cada posición es una parte fundamental de la gestión del riesgo. Lo explicamos también en nuestra guía sobre cómo armar una cartera de inversiones.
Definir reglas de salida
Otra posibilidad es establecer previamente bajo qué condiciones vas a reducir o cerrar una posición.
Una herramienta utilizada para hacerlo es el stop loss.
Un stop loss puede ayudar a automatizar una regla de salida y evitar que una decisión dependa exclusivamente de la reacción emocional del momento.
Sin embargo, no garantiza que la operación vaya a ejecutarse exactamente al precio establecido. En mercados volátiles, con poca liquidez o ante movimientos bruscos entre ruedas, el precio efectivo puede ser diferente.
Además, utilizar stops demasiado ajustados puede provocar salidas frecuentes frente a movimientos normales del mercado.
Por eso, no es una herramienta universal: tiene que formar parte de una estrategia de riesgo coherente con el activo y el horizonte de inversión.
Rebalancear periódicamente
Con el tiempo, algunos activos pueden subir más que otros y pasar a representar una proporción mayor de la cartera.
El rebalanceo consiste en volver periódicamente a las proporciones definidas originalmente.
Esto puede evitar que una posición que tuvo un desempeño muy fuerte termine concentrando una parte demasiado grande del riesgo total.
Mantener liquidez para gastos de corto plazo
También conviene separar el dinero que destinás a inversiones de largo plazo del que podrías necesitar para gastos próximos.
Si tenés que retirar plata justo en medio de una caída del mercado, puede que termines vendiendo posiciones en el peor momento. Contar con liquidez suficiente fuera de las inversiones más volátiles reduce ese riesgo y evita que tu horizonte de inversión dependa de necesidades inmediatas de efectivo.
Cómo usar el drawdown para evaluar un fondo o una estrategia
Cuando analizás un fondo común de inversión o cualquier estrategia, mirar solamente el rendimiento histórico muestra una parte de la historia.
También puede ser útil observar:
- cuál fue su máximo drawdown;
- cuánto tiempo tardó en recuperarse;
- con qué frecuencia atravesó períodos de caída;
- y cómo se comportó durante distintos contextos de mercado.
Dos fondos pueden haber generado rendimientos similares durante un período y, al mismo tiempo, haber tenido perfiles de riesgo muy diferentes.
Por ejemplo, uno podría haber alcanzado ese resultado con un máximo drawdown del 10% y otro haber tenido que atravesar una caída del 30%.
Eso no significa automáticamente que el primero sea mejor. El segundo podría tener una estrategia diferente, mayor exposición a determinados activos o un horizonte distinto.
El drawdown es una pieza más dentro del análisis.
También puede utilizarse al evaluar estrategias de análisis técnico o sistemas de trading.
Una estrategia puede mostrar un rendimiento histórico atractivo y, al mismo tiempo, haber atravesado períodos de pérdidas difíciles de sostener para muchos inversores.
Ninguna de estas métricas permite saber qué va a pasar en el futuro. Lo que hacen es mostrar cómo se comportó una inversión o estrategia durante períodos anteriores de mercado.
Drawdown y psicología del inversor
El drawdown también tiene una dimensión psicológica.
Las personas suelen tomar como referencia los máximos recientes de su patrimonio.
Si tu cartera llegó a valer $10 millones y después cae a $8 millones, es posible que percibas una pérdida de $2 millones aunque originalmente hayas invertido una cifra mucho menor y todavía estés en ganancia respecto del capital inicial.
Esa diferencia entre el resultado desde el momento de compra y la pérdida respecto del máximo puede influir en las decisiones.
Durante caídas importantes, algunos inversores abandonan estrategias que inicialmente habían pensado mantener durante varios años.
Por eso conviene preguntarse antes de invertir:
¿Qué caída podría tolerar sin sentir la necesidad de modificar mi estrategia?
La respuesta ayuda a definir cuánto riesgo podés asumir realmente y es una de las variables que forman parte de tu perfil de inversor.
No alcanza con preguntarse cuánto querés ganar. También importa cuánto estás dispuesto a ver caer temporalmente tu inversión para intentar alcanzar ese objetivo.
Preguntas frecuentes sobre drawdown
¿Drawdown es lo mismo que pérdida?
No necesariamente.
El drawdown se calcula respecto de un máximo anterior, no respecto del precio al que compraste.
Podés haber invertido cuando una cartera valía 70, verla subir hasta 100 y después caer hasta 85.
En ese caso seguís teniendo una ganancia respecto de los 70 iniciales, pero al mismo tiempo estás atravesando un drawdown del 15% respecto del máximo de 100.
¿Un drawdown alto es siempre malo?
No puede evaluarse de manera aislada.
Un drawdown elevado indica que la inversión atravesó una caída importante respecto de uno de sus máximos, pero hay que analizarlo junto con el rendimiento, el horizonte, la volatilidad, la estrategia y los riesgos asumidos.
Algunos activos más volátiles pueden registrar drawdowns profundos como parte de su comportamiento habitual.
La pregunta relevante es si ese nivel de caída resulta compatible con tus objetivos y tu tolerancia al riesgo.
¿Cómo se calcula en una cartera con varios activos?
Se utiliza el valor total de la cartera a lo largo del tiempo.
Para cada fecha se compara ese valor con el máximo alcanzado hasta ese momento.
El máximo drawdown será la mayor caída porcentual registrada desde uno de esos máximos hasta un mínimo posterior antes de la recuperación.
¿Qué es la duración del drawdown?
Es el período durante el cual una inversión permanece por debajo de un máximo anterior.
Comienza después de alcanzar ese máximo y termina cuando la inversión recupera o supera nuevamente ese nivel.
Una caída puede ser relativamente pequeña pero mantenerse durante mucho tiempo, por lo que la duración aporta información que el porcentaje de drawdown por sí solo no muestra.
¿Puedo medir el drawdown de mi propia cartera?
Sí.
Necesitás registrar periódicamente el valor total de la cartera y compararlo con el máximo acumulado alcanzado hasta cada fecha.
A partir de esa serie podés calcular tanto el drawdown corriente como el máximo drawdown histórico y cuánto duró cada período de recuperación.
Conclusión
Una caída del 50% no se recupera con una suba del 50%; para volver al punto de partida hace falta duplicar el capital restante.
Esa asimetría explica en buena parte por qué el drawdown resulta tan útil. No te dice solamente cuánto rindió una inversión, sino también qué caídas hubo que atravesar para llegar a ese resultado.
Diversificar, controlar el tamaño de las posiciones, rebalancear, definir reglas de riesgo y mantener aparte los fondos que podrías necesitar en el corto plazo son algunas de las herramientas que ayudan a que una caída del mercado no golpee demasiado a la cartera.
Si querés armar una cartera acorde a tu horizonte, tus objetivos y el nivel de riesgo que estás dispuesto a asumir, en la plataforma de inversiones online de Alfy podés hacerlo con el acompañamiento de asesores registrados ante la CNV, desde tu cuenta comitente.
Nota: este artículo tiene fines informativos y no constituye una recomendación de inversión. Los ejemplos numéricos son ilustrativos y no representan rendimientos esperados de ningún instrumento.
¿Querés empezar a invertir? Abrí tu cuenta 100% online, sólo con tu DNI.
Abrí tu cuentaSeguí leyendo
-
 Research
-
 Research
-
 Research